Tahle recenze aplikace Wallet vznikla po roce, kdy jsem ji používala v placené verzi vedle MoneyWiz a Spendee. Wallet je česká appka na správu financí od pražského studia BudgetBakers a v mém srovnání aplikací na osobní finance vyšla jako nejlepší poměr cena/výkon. Tady je podrobně, co umí, co ne a pro koho dává smysl.
Wallet by BudgetBakers je česká appka, kterou jsem testovala vedle Spendee a MoneyWiz — a ze všech tří vyšla v poměru cena/výkon nejlíp. Tuhle recenzi aplikace Wallet proto nepíšu z pár minut klikání, ale z používání placené verze napojené na bankovní účet. Řeknu ti narovinu, co umí dobře, kde mě naopak zarazila a jestli za ty peníze v roce 2026 stojí.
Předem hlásím: není to placená spolupráce, píšu podle svého nejlepšího vědomí a svědomí.
Aplikace Wallet – recenze v kostce
Pokud nechceš číst celý článek, tady je moje shrnutí:
- Co je Wallet: česká mobilní appka na sledování příjmů a výdajů s napojením na banku, webovou verzí a velmi povedeným rozhraním. Dostupná na iOS, Androidu i webu.
- Co se mi líbí: ze všech testovaných appek nejlepší automatické zařazování transakcí do kategorií (cca 80 %), automatická pravidla podle klíčových slov, spolehlivé napojení na banku přes SaltEdge a nejnižší cena.
- Co mě zklamalo: grafy v mobilu jsou chudé, nevyčerpaný rozpočet nejde přelít do dalšího měsíce, z iPhonu se nedá exportovat a políčko „povaha kategorie” nedělá vůbec nic.
- Pro koho dává smysl: pro toho, kdo chce vidět všechny účty na jednom místě, nechce transakce zapisovat ručně a nechce za to platit tisíce.
- Můj verdikt: ze všech aplikací, které jsem testovala, bych dnes doporučila právě Wallet — a na sledování podle pravidla 50/30/20 mi stejně nejlíp poslouží obyčejná tabulka.
Obsah článku
Co je Wallet a kolik stojí
Wallet je aplikace na správu osobních a rodinných financí od pražského studia BudgetBakers. Funguje na iOS, Androidu i ve webové verzi se synchronizací mezi zařízeními. Princip je stejný jako u konkurence: propojíš si účty, transakce se stáhnou samy, appka je roztřídí do kategorií a ukáže ti, kam ti utíkají peníze.
Oproti Spendee a MoneyWiz má Wallet o něco širší nabídku typů účtů — kromě běžného a hotovostního tu najdeš i kreditní, spořicí, pojištění, investiční, hypotéku a bonusový. K typu účtu jsou navázané funkce tak, aby zápis transakcí a vykazování zisků a ztrát sedělo, co nejpřesněji.
Je Wallet zdarma?
Wallet má bezplatnou verzi, ale stejně jako u Spendee v ní není napojení na banku — transakce si musíš zapisovat ručně. A přiznám se rovnou: tuhle variantu jsem netestovala. Od aplikace na finance čekám hlavně automatizaci, ne hodiny měsíčně strávené přepisováním. Tahle recenze se proto celá týká placené verze s napojením na banku.
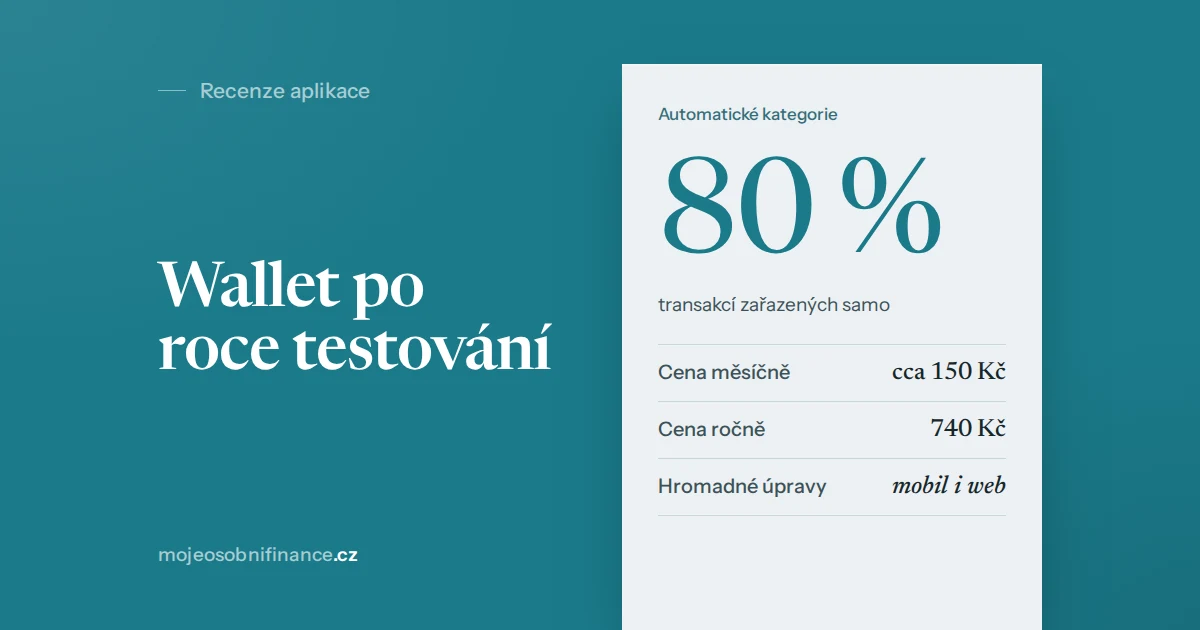
Placený tarif v době psaní vychází zhruba na 150 Kč měsíčně nebo 740 Kč ročně, což je z testovaných aplikací zdaleka nejmíň — MoneyWiz stojí ročně víc než trojnásobek (ceny si před nákupem ověř přímo u BudgetBakers, mění se).
Tip: Při nákupu přes webový prohlížeč vyjde doživotní premium na cenu jednoho roku v aplikaci
Napojení na banku a bezpečnost
Synchronizace s bankou běží od 1.4. 2026 přes službu SaltEdge, tedy stejné řešení jako u Spendee i MoneyWiz. Je to nejrozšířenější způsob napojení v Evropě a mám s ním dobrou zkušenost napříč aplikacemi — u Walletu mi fungoval bez problémů. Podporované jsou všechny velké české banky.
Co se bezpečnosti týče: appka má povolení jen ke čtení dat z účtu, platbu za tebe zadat nemůže — to je podle zákona úplně jiná služba a vyžaduje jinou licenci. Přihlašovací údaje navíc zadáváš na stránce své banky, ne do aplikace. Doporučuju si zapnout zámek přes PIN nebo biometriku.
Podrobně jsem bezpečnost napojení rozebrala ve srovnávacím článku o aplikacích na finance — včetně toho, jak dlouho souhlas platí a kde ho v bankovnictví zrušíš.
Jak Wallet funguje v praxi (moje zkušenost)
Teď to podstatné — jak se s appkou reálně pracuje.
Uživatelské rozhraní
UI je velmi povedené, přehledné a nemám mu co vytknout. To zní jako prázdná pochvala, tak to upřesním: ani jednou jsem nemusela hledat, kde je jaká funkce.
Jediná výhrada k účtům: jde měnit jejich pořadí, ale narozdíl od MoneyWiz je nemůžeš házet do složek. Pokud máš u jedné banky běžný účet v korunách, další v eurech a k tomu spořicí, budou v seznamu poletovat vedle sebe místo pod jednou hlavičkou.
Automatické přiřazování do kategorií
Tohle je věc, kterou Wallet umí líp než konkurence a je to hlavní důvod, proč bych ho doporučila. Zhruba 80 % transakcí se zařadilo správně samo a měnila jsem opravdu jen pár. Pro srovnání: u MoneyWiz to bylo asi 30 % a u Spendee nefungovalo vůbec — všechno spadlo do „Ostatní”.
Navrch má Wallet automatická pravidla. Zvolíš si klíčové slovo, a když se objeví v poznámce nebo u příjemce platby, transakce se sama zařadí do zvolené kategorie nebo dostane štítek. Praktické, pokud ti něco pravidelně padá jinam, než chceš.
Čas strávený ručním přeřazováním transakcí je přesně to, co mě u appek vždycky odradilo. Wallet je jediný, u kterého to nebyl problém.
Hromadné úpravy transakcí
Upravovat víc transakcí najednou jde z mobilu i z webu — to je oproti Spendee, kde to jde jen přes web, výrazný rozdíl. Nastavit ale můžeš jen kategorii a štítek. Hromadné mazání jsem nenašla, což ale asi tak často potřebovat nebudeš.
Import a export dat
Importovat lze CSV, Excel i OFX, ale pozor — jsou tam omezení na formát čísla a data, takže si soubor budeš muset před nahráním ručně upravit. Není to složité, jen počítej s tím, že to nefunguje na první pokus.
Exportovat jde do CSV a Excelu z Androidu i z webové verze. V iPhone aplikaci export není možný, což mi přijde jako docela zásadní díra — pokud máš iPhone a chceš si data někdy odnést, musíš k počítači.
Rozpočty a limity na utrácení
Rozpočty si nastavíš na den, týden, měsíc i rok, a to podle kategorií i štítků, plus můžeš vybrat, na které účty se vztahují. To je o kus víc než u Spendee, kde jdou rozpočty jen po kategoriích.
Chybí tu ale možnost přelít nevyčerpanou částku do dalšího období. Tu má ze všech mnou testovaných appek jen MoneyWiz a mně reálně chyběla — měla jsem měsíční limit na oblečení a přelévání zbytku do dalšího měsíce jsem využívala pořád. Ve Walletu ti zbytek propadne.
Vizualizace a grafy
Tady jsem zklamaná. V mobilní aplikaci se toho nedá moc přizpůsobit a vlastní grafy si nevytvoříš. Je to lepší než v mobilním bankovnictví a výrazně lepší než ve Spendee, ale daleko za MoneyWiz, kde máš desítky předdefinovaných grafů a můžeš si uložit vlastní.
Ve webové verzi je flexibilita mnohem větší. Což ovšem znamená, že sedíš u počítače — a v tu chvíli se dá argumentovat, že rovnou můžeš otevřít tabulku.
Wallet a pravidlo 50/30/20
Jestli chceš hlídat finance podle pravidla 50/30/20 (50 % potřeby, 30 % přání, 20 % úspory), mám pro tebe dobrou i špatnou zprávu.
Když jsem v nastavení kategorií narazila na políčko „povaha kategorie”, měla jsem radost. Doufala jsem, že tam půjde nastavit potřeby, přání a spoření a mít pravidlo vyřešené.
Na výběr je ale „žádné”, „musím”, „potřebuji” a „chci”. Nechápu, jaký má být rozdíl mezi musím a potřebuji. A hlavně nechápu, k čemu to políčko vůbec je — nedá se podle něj filtrovat, nepromítne se do grafů a v exportovaném souboru není. Nastavíš ho a nestane se nic.
Takže potřeby, přání a spoření si musíš udělat jako štítky a přiřazovat je. Tady ale Wallet vyhrává nad Spendee: hromadné úpravy fungují i z mobilu a navíc si můžeš nastavit automatická pravidla, takže se ti štítky budou přiřazovat samy. Je to obcházení, ne funkce — ale ze všech tří appek nejméně pracné.
Klady a zápory aplikace Wallet
Klady
- Nejlepší automatické zařazování do kategorií z testovaných appek (cca 80 %)
- Automatická pravidla podle klíčových slov
- Nejnižší cena ze všech srovnávaných aplikací
- Dostupné na iOS, Androidu i webu
- Spolehlivé napojení na banku přes SaltEdge
- Hromadné úpravy fungují i z mobilu
- Rozpočty jde nastavit podle kategorií i štítků
- Široká nabídka typů účtů včetně hypotéky a pojištění
Zápory
- Grafy v mobilu jsou chudé, vlastní si nevytvoříš
- Nelze přelít nevyčerpaný rozpočet do dalšího období
- Z iPhone aplikace nejde exportovat data
- Import vyžaduje ruční úpravu formátu čísla a data
- Účty nejdou třídit do složek
- Políčko „povaha kategorie” nemá žádné využití
- Dokumentace k typům účtů je hodně stručná
Wallet vs. alternativy
Abys měl(a) srovnání, tady je jak si Wallet stojí proti aplikacím, které jsem testovala vedle něj:
- Wallet vs. Spendee: obě mají hezké a podobné rozhraní, ale Wallet u mě mnohem líp zvládal automatické zařazování do kategorií (cca 80 % vs. 0 %), umí automatická pravidla a hromadné úpravy i z mobilu. Wallet je navíc levnější. Za mě jasná volba.
- Wallet vs. MoneyWiz: MoneyWiz má nejvíc možností nastavení, výrazně lepší grafy a jako jediný umí přelévat nevyčerpaný rozpočet. Je ale zhruba trojnásobně dražší a neběží na Androidu.
- Wallet vs. tabulka: pokud ti nevadí sednout si jednou za měsíc k počítači, obyčejná tabulka ti dá plnou kontrolu zdarma — a na pravidlo 50/30/20 se hodí nejlíp.
Podrobné srovnání všech aplikací i s tabulkou funkcí najdeš v mém velkém článku o aplikacích na finance.
Pro koho Wallet dává smysl — a pro koho ne
Wallet zvaž, pokud: chceš vidět všechny účty na jednom místě, nechce se ti transakce zapisovat ručně, máš Android (MoneyWiz na něm neběží) nebo hledáš nejlevnější appku s napojením na banku.
Wallet spíš nech být, pokud: potřebuješ silnou analytiku a vlastní grafy, chceš přelévat nevyčerpaný rozpočet do dalšího měsíce, exportuješ data z iPhonu, nebo chceš hlídat rozpočet striktně podle pravidla 50/30/20.
Závěr: stojí aplikace Wallet za to?
Za mě ano — a ze všech aplikací, které jsem testovala, je to ta, kterou bych doporučila. Je nejlevnější, běží na všem, napojení na banku funguje spolehlivě a automatické kategorie fungují líp než kdekoliv jinde. To je přesně ta kombinace, kvůli které si appku na finance pořizuješ.
Já sama jsem ale nakonec skončila u tabulky v Google Sheets. Ne proto, že by byl Wallet špatný, ale protože kvůli pravidlu 50/30/20 bych stejně musela vymýšlet obezličky se štítky — a jednou za měsíc na půl hodiny otevřít tabulku mi vyjde jednodušeji než každý týden něco překlikávat v telefonu.
Což je asi hlavní poučení z celého testování: nejlepší nástroj není ten s nejvíc funkcemi, ale ten, který budeš skutečně používat.
Časté dotazy k aplikaci Wallet
Je Wallet zdarma?
Wallet má bezplatnou verzi, ale bez napojení na banku — transakce si v ní musíš zapisovat ručně. Automatické stahování z účtu dostaneš až v placeném tarifu (zhruba od 740 Kč ročně, ověř aktuální cenu). Free verzi jsem netestovala, protože od appky čekám hlavně automatizaci.
Je aplikace Wallet bezpečná?
Napojení na banku běží přes SaltEdge a aplikace má povolení pouze ke čtení — platbu za tebe zadat nemůže. Přihlašovací údaje navíc zadáváš na stránce své banky, ne do appky. Doporučuju zapnout zámek přes PIN nebo biometriku.
Které banky Wallet podporuje?
Všechny velké české banky plus tisíce dalších institucí v EU přes agregátor SaltEdge. Aktuální seznam najdeš přímo v aplikaci při přidávání účtu.
Funguje ve Walletu automatické zařazování do kategorií?
Ano, a ze všech aplikací, které jsem testovala, tady fungovalo nejlíp — správně se zařadilo zhruba 80 % transakcí. Navíc si můžeš nastavit vlastní pravidla podle klíčových slov v poznámce nebo u příjemce platby.
Jaká je nejlepší alternativa k aplikaci Wallet?
Pokud máš iPhone a chceš detailní grafy a možnost přelévat nevyčerpaný rozpočet, sáhni po MoneyWiz — je ale výrazně dražší. Pokud ti nevadí trochu ruční práce, obyčejná tabulka v Google Sheets ti dá plnou kontrolu zdarma: nejlepší nástroj není ten s nejvíc funkcemi, ale ten, který budeš skutečně používat.
Pokud tě zajímají další srovnání, koukni na předchozí článek, kde srovnávám 9 aplikací v přehledné tabulce.
Pokud tě zajímá více o tom, jak sestavit rozpočet, koukni sem.

Napsat komentář