Pokud sis někdy zkoušela spočítat, kolik potřebuješ k finanční nezávislosti, narazila jsi na pravidlo 4 procent. Je ve všech kalkulačkách a ve všech článcích. Obvykle se cituje jako fakt.
Faktem není. Je to jeden článek jednoho amerického finančního poradce z roku 1994 a jeho předpoklady na tebe pravděpodobně nesedí ani v jednom bodě.
Obsah článku
Co pravidlo 4 procent doopravdy říká
V prvním roce si z portfolia vybereš 4 % a v každém dalším roce tu samou částku navýšíš o inflaci.
Všimni si, co tam nestojí: ne 4 % z aktuální hodnoty. Kdybys brala procento z aktuálního zůstatku, peníze ti nedojdou nikdy — v roce, kdy trh spadne o 40 %, bys ale žila ze 60 % toho, co rok předtím. Pravidlo počítá s tím, že si držíš stejnou životní úroveň, a právě proto může portfolio dojít.
Obráceně z toho vychází známý vzorec: roční potřeba krát 25.
Odkud se ta 4 % vzala
Napsal to William Bengen v Journal of Financial Planning. Vzal americká data od roku 1926, rozsekal je na všechna možná 30letá období a hledal nejvyšší výběr, který by portfolio nezruinoval ani v tom nejhorším z nich. Nejhorší start byl rok 1966, těsně před americkou stagflací, a ten přežil výběr 4,15 %. Bengen to zaokrouhlil dolů.
Jeho výpočet přitom předpokládal 4 věci:
- americká data a americkou inflaci
- portfolio z poloviny v akciích a z poloviny v amerických státních dluhopisech, každoročně vyvažované
- horizont 30 let
- nulové daně a nulové poplatky
Proč to na tebe nesedí
Amerika 20. století byla výjimka, ne normál. Wade Pfau pustil Bengenovu metodiku na 109 let dat ze 17 vyspělých zemí. Čtyřprocentní výběr by byl bezpečný jen ve 4 z nich. S pevnou alokací 50/50 by někdy v historii selhal ve všech 17. Česko svou vlastní stoletou řadu nemá — máme za sebou 2 měnové reformy, znárodnění a inflaci přes 15 % v roce 2022.
Tvoje portfolio vypadá jinak. Skoro každá česká investorka drží akciová ETF, ne kombinaci amerických akcií a státních dluhopisů. Víc akcií ti přitom bezpečný výběr nezvedne — ve fázi, kdy z portfolia vybíráš, se jejich výkyv obrací proti tobě, protože v propadu prodáváš víc kusů za méně peněz.
30 let je málo. To sedí, pokud odcházíš do důchodu v 65. Pokud je ti 30 a chceš mít vystaráno ve 45, potřebuješ, aby portfolio vydrželo 50 let a víc. Podle dostupných dat klesá bezpečný výběr při prodloužení horizontu na 45 let ze 4,1 % na 3,5 % a dál už se zhruba drží.
Co počítat místo toho
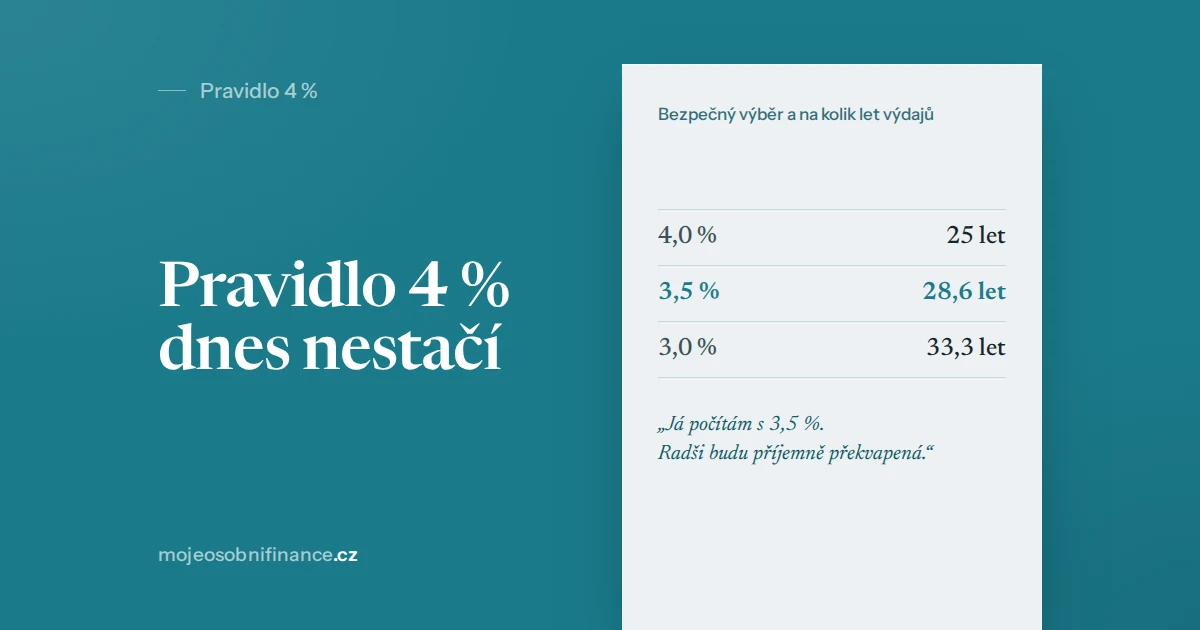
Pro dlouhý horizont se běžně pracuje s 3 až 3,5 %. Cílová částka se tím zvedne:
| Bezpečný výběr | Násobek roční potřeby | Cíl při 30 000 Kč měsíčně | Cíl při 45 000 Kč měsíčně |
|---|---|---|---|
| 4,0 % | 25× | 9 000 000 Kč | 13 500 000 Kč |
| 3,5 % | 28,6× | 10 300 000 Kč | 15 400 000 Kč |
| 3,0 % | 33,3× | 12 000 000 Kč | 18 000 000 Kč |
Pozor na jednu věc, která mate skoro každého. Nižší procento neznamená, že potřebuješ méně peněz. Znamená přesně opak. Procento není částka, je to tempo, jakým portfolio spotřebováváš, a pomalejší tempo na delší dobu vyžaduje větší zásobu.
Já počítám s 3,5 %. Ne proto, že bych věděla, že je to správné číslo. Radši budu příjemně překvapená než nepříjemně.

A teď to důležité
Tahle čísla jsou zajímavá, praktická ale moc nejsou. 15 milionů znamená při běžném českém příjmu 35 až 40 let odkládání a nikoho to nepovzbudí.
Smysl to začne dávat ve chvíli, kdy přestaneš měřit svobodu jedním velkým číslem na konci a začneš ji měřit metami po cestě. První z nich je rok daleko a stojí 108 000 Kč. Rozepsala jsem to v článku Finanční svoboda: kolik to stojí.
Svoje vlastní číslo si spočítáš v kalkulačce finanční svobody — počítá s reálným výnosem, ne s tím nominálním, který ti ukazuje reklama fondu.

Napsat komentář